
Apple Pay na Índia: marca forte não muda hábitos sozinha
Entre o UPI e a cobertura inicial relatada, a Apple precisa mostrar por que vale a pena mudar a forma de pagar.
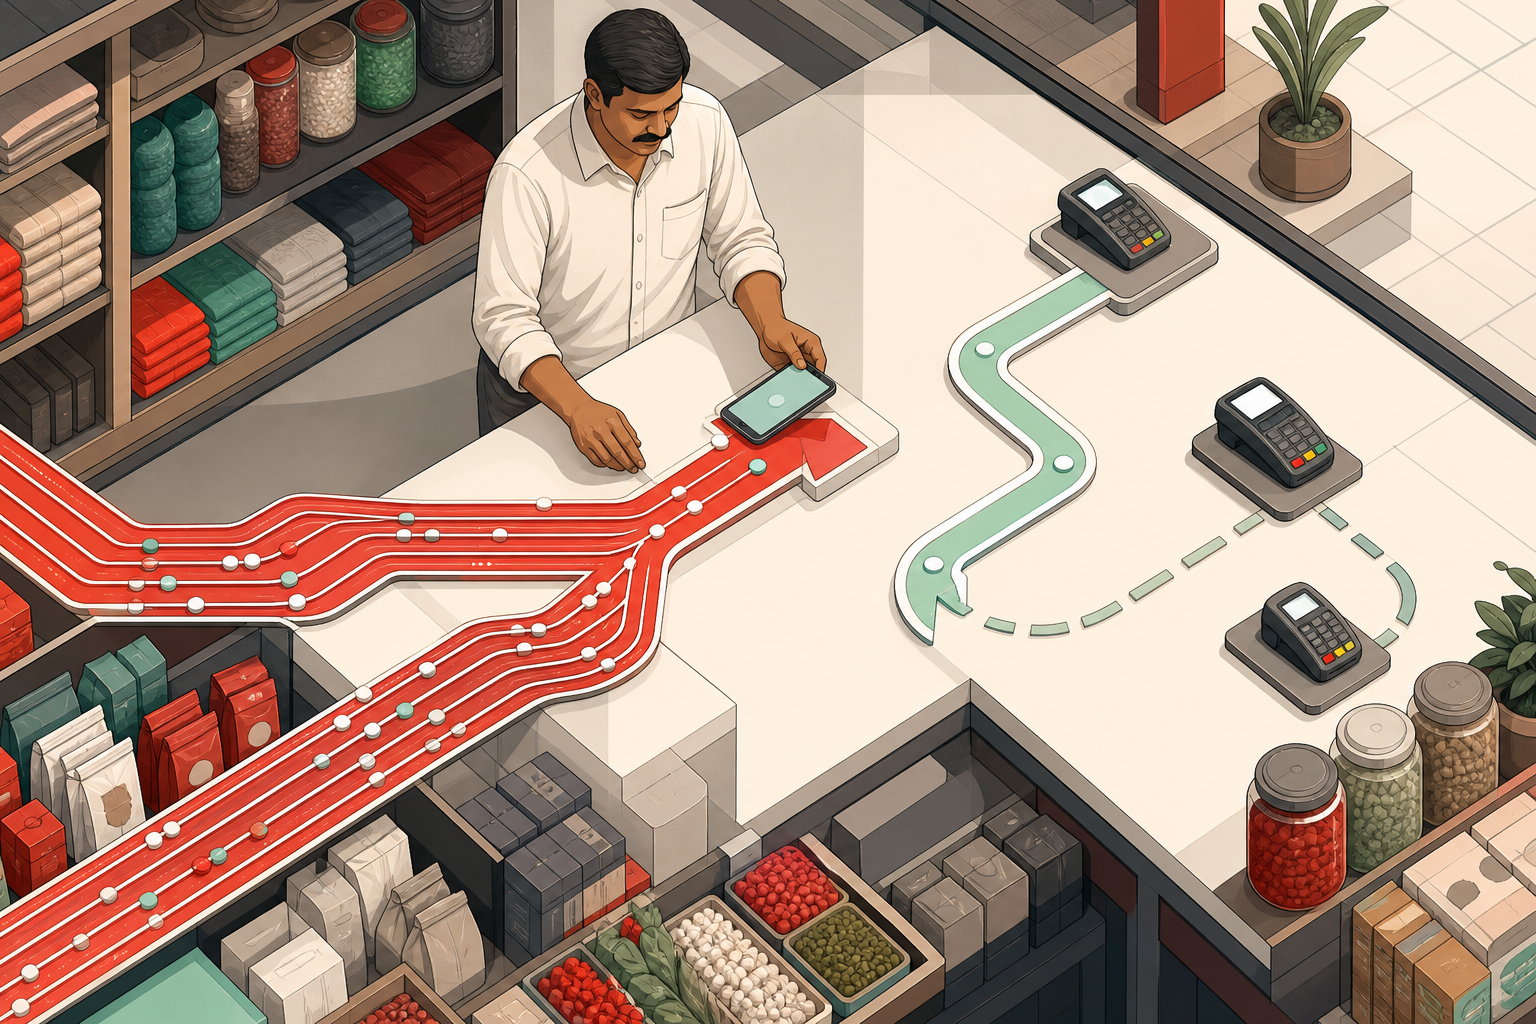
Apple Pay na Índia: marca forte não muda hábito sozinha
Na feira, Pix. Na farmácia, cartão por aproximação. Imagine convencer esse cliente a cadastrar outra carteira digital no iPhone: o nome da Apple pode despertar interesse, mas dificilmente basta para mudar uma rotina que funciona.
É por esse ângulo que eu leria a chegada do Apple Pay à Índia relatada pelo site Edivaldo Brito. O desafio é conquistar espaço no pagamento de todo dia, não ganhar atenção no anúncio de lançamento. São disputas bem diferentes.
Antes de discutir estratégia, uma ressalva: em texto publicado em 29 de setembro de 2026, o site informa que o Apple Pay foi disponibilizado no país com cartões Visa e Mastercard do Axis Bank. O material fornecido não traz confirmação independente do lançamento nem dados de adesão. Temos um relato sobre a oferta inicial, e é nesse limite que a análise se apoia.
Gostar do iPhone não obriga ninguém a pagar com ele
A Apple tem uma vantagem evidente entre quem já usa seus aparelhos. Pagar com o iPhone ou o Apple Watch pode parecer uma extensão natural de algo familiar, sem a necessidade de confiar em uma empresa desconhecida. Isso ajuda a conseguir a primeira tentativa.
Eu discordo, porém, da ideia de que essa confiança se converta automaticamente em hábito. Você pode gostar muito do seu celular e não ver motivo algum para mudar a maneira de pagar as compras.
Na Índia, o UPI já oferece uma infraestrutura de transferências e pagamentos entre contas integrada ao cotidiano. O Apple Pay, portanto, não chega para apresentar o pagamento pelo telefone a quem só conhece dinheiro e cartão físico. Precisa encontrar espaço entre alternativas que já resolvem o problema.
O paralelo brasileiro ajuda a tirar a discussão do prestígio da marca. Para o cliente que usa Pix na feira e aproxima o cartão na farmácia, qual compra ficará mais fácil? Se a comunicação não consegue mostrar isso, sobra uma novidade para experimentar quando houver tempo.
O produto termina onde a cobertura acaba
Segundo o relato sobre o lançamento, o suporte inicial contempla cartões Visa e Mastercard do Axis Bank, mas não inclui a bandeira RuPay nem cartões dos bancos HDFC, ICICI e SBI. A mesma fonte informa a possibilidade de pagar por aproximação com iPhone e Apple Watch em terminais NFC compatíveis, assim como de fazer compras online.
Essa restrição pesa mais do que parece numa apresentação de lançamento. O consumidor pode ter o aparelho certo, querer experimentar e descobrir que seu banco ficou de fora. Pode também cadastrar o cartão e não conseguir usá-lo nos estabelecimentos que frequenta.
A fonte menciona ainda verificação bancária, atualizações do iOS, compatibilidade dos terminais e regulamentação local entre os fatores envolvidos no uso do serviço. Para quem desenvolve a solução, são questões distintas. Para quem está no caixa, viram uma experiência só: consegui pagar ou precisei pegar outro meio.
Começar pequeno pode ser sensato. Uma cobertura restrita permite testar a operação e corrigir problemas antes de ampliar a oferta, embora não tenhamos elementos para afirmar que essa foi a estratégia adotada. Minha objeção é à comunicação que vende abrangência onde ainda há uma combinação estreita de banco, cartão, aparelho e terminal.
Cobertura faz parte do produto. O cliente precisa conhecer seus limites antes de perder tempo com um cadastro que não vai servir para ele.
A concorrência é o que já funciona
Com o material disponível, não sabemos qual vantagem convencerá os usuários na Índia. A fonte não apresenta pesquisa sobre intenção de uso, comparação de experiências ou dados de adoção. Não há base, portanto, para anunciar uma troca do UPI ou dos cartões físicos pelo Apple Pay.
Existem hipóteses plausíveis. Pagar com o relógio pode ser conveniente em certas situações; uma carteira integrada ao aparelho pode reduzir etapas de uma compra online, dependendo de como o pagamento foi implementado. Mas possibilidade de conveniência não equivale a benefício demonstrado nesse lançamento.
Há também um custo que não aparece na tarifa: o trabalho de começar. Você cadastra o cartão, passa pela verificação e descobre onde pode usar. Depois precisa lembrar da nova opção na hora de pagar, quando o gesto antigo já sai quase sem pensar.
Esse esforço pode parecer pequeno para quem criou o serviço. Para quem já paga sem dificuldade, talvez seja suficiente para deixar a novidade para depois.
Por outro lado, a Apple não precisa necessariamente substituir todos os meios de pagamento. O mesmo consumidor pode continuar no UPI em boa parte das compras e preferir o Apple Watch em uma situação específica. Conquistar esse espaço de uso pode ser uma ambição mais realista do que prometer uma mudança geral de comportamento.
É aqui que muita apresentação de marketing perde o rumo. “Mais uma forma de pagar” explica o que foi lançado, mas não por que alguém deveria se importar. A resposta precisa aparecer numa compra concreta, sem exigir que o consumidor faça esse raciocínio por conta própria.
A segunda compra diz mais que o lançamento
A cobertura inicial relatada não prova que o Apple Pay fracassará. O prestígio da Apple tampouco prova que haverá adesão ampla. Sem dados de uso, escolher qualquer um desses vereditos seria trocar análise por torcida.
Eu olharia para o que acontece depois do cadastro. O usuário conseguiu pagar e voltou a usar? Onde precisou recorrer a outro meio? É nesse comportamento que começa a aparecer a diferença entre curiosidade pela marca e preferência pelo serviço.
Um empreendedor brasileiro que acrescenta uma opção ao checkout enfrenta um problema parecido, ainda que em outra escala. Colocar um botão ao lado de Pix e cartão aumenta a oferta, mas não cria demanda por ele. É preciso resolver alguma dificuldade que as opções anteriores deixaram passar.
A força da Apple pode render uma primeira tentativa que uma marca desconhecida teria de trabalhar muito para conseguir. É uma vantagem considerável, e seria ingênuo desprezá-la. Só que, na segunda compra, a campanha já divide espaço com uma evidência muito mais pessoal: a lembrança de como foi pagar na primeira.
Fontes consultadas
Receba ideias mais inteligentes para o seu marketing.
Análises, ferramentas e estratégia direto da Império.
Sem ruído.