
Conquistar pequenas empresas vai além de baixar tarifas
Para atender negócios menores, bancos precisam reduzir o trabalho do cliente sem perder a rentabilidade.
Conquistar pequenas empresas exige mais do que baratear o banco dos grandes
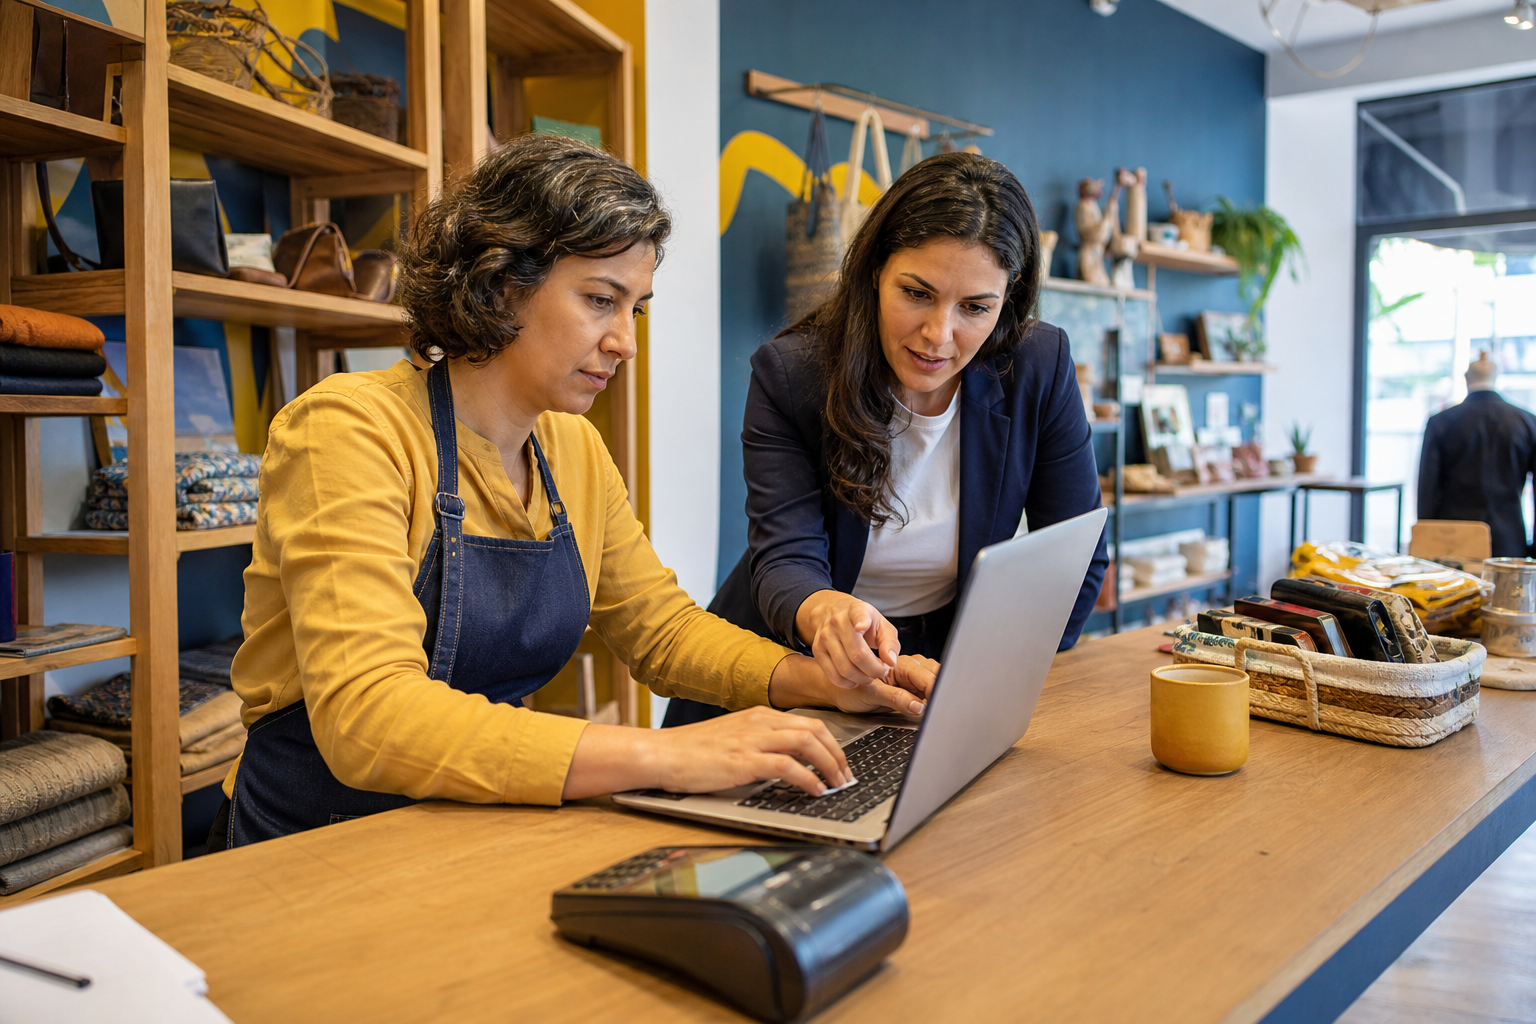
São quase seis da tarde e o dono de uma distribuidora ainda tenta descobrir quais lojistas pagaram as cobranças do dia. Imagine que ele tenha acabado de trocar de banco para economizar nas tarifas, mas agora precise conferir cada recebimento à mão. A conta ficou mais barata. O trabalho, não.
É por essa diferença que eu começaria a avaliar uma possível expansão do Stark Bank para pequenas empresas, tema atribuído a uma reportagem da Exame na pauta deste artigo. Como o link e a íntegra não foram disponibilizados, não há como confirmar os detalhes da iniciativa. O que podemos discutir são as condições para uma expansão desse tipo funcionar, sem tratá-la como estratégia anunciada pelo banco.
Minha aposta é que baixar o preço seria a parte mais simples. O desafio estaria em atender clientes menores sem exigir deles uma estrutura que não têm e sem consumir, na implantação e no suporte, toda a receita que trazem. Uma carteira pode crescer depressa e ainda assim dar um péssimo negócio.
O pequeno empresário não quer um projeto de tecnologia
Voltemos à distribuidora. Quem recebe dos lojistas e paga os fornecedores pode ser o próprio dono, uma assistente administrativa ou um escritório terceirizado. Se a conexão entre o banco e o controle financeiro falhar, talvez não haja ninguém ali que saiba investigar o erro.
Uma empresa com tesouraria e desenvolvedores pode enxergar autonomia em uma infraestrutura bancária flexível. Para aquela distribuidora, a mesma oferta pode significar mais uma tarefa pendurada na agenda do dono. A qualidade técnica só ganha valor quando aparece no expediente: uma cobrança identificada, um pagamento sem retrabalho, menos tempo conferindo extratos.
Eu partiria daí: o cliente menor quer comprar menos trabalho. Oferecer muitas possibilidades e deixar a montagem por conta dele é transferir uma parte do serviço para quem contratou o banco.
Claro, há pequenas empresas tecnologicamente sofisticadas e grandes organizações com processos precários. Esse contraponto não derruba o argumento; mostra por que o porte, sozinho, é um critério ruim de segmentação. Uma pequena empresa de software pode aproveitar uma oferta voltada a desenvolvedores, enquanto um restaurante que recebe no balcão e por aplicativos de entrega precisa de outra solução.
O banco teria de escolher quais dessas rotinas consegue atender bem e repetir, sem transformar cada contrato em um projeto particular. Chamar todo mundo de “pequena empresa” facilita a apresentação comercial. Não resolve as diferenças na operação.
A tarifa aparece no extrato. O trabalho fica escondido
Preço importa para quem acompanha o caixa de perto, e eu desconfio de qualquer discurso que trate a busca por tarifas menores como falta de sofisticação. O empreendedor tem razão em cobrar que uma despesa recorrente justifique sua existência. Um aplicativo bonito não muda isso.
Mas a comparação precisa incluir o trabalho que fica fora do extrato. Há o tempo do dono e o que o contador precisa conferir de novo quando as informações não chegam direito. Uma conta gratuita pode sair cara se exigir atenção diária para tarefas que outra solução resolveria sem intervenção.
O Pix ajuda a entender essa expectativa. Ele permite pagamentos e transferências em segundos, a qualquer hora, conforme descreve o Banco Central. Com essa facilidade incorporada à rotina brasileira, minha leitura é que há menos espaço para se diferenciar apenas pela velocidade de movimentar dinheiro.
O problema seguinte é saber quem pagou e a qual venda aquele recebimento corresponde. Depois, fazer essa informação chegar ao controle financeiro sem obrigar alguém a copiá-la. Para o Stark, a oportunidade estaria em entregar essas rotinas prontas, em vez de deixar o empreendedor descobrir como construí-las.
Isso não significa criar um sistema de gestão completo. Significa decidir o que o banco resolve e onde depende de parceiros. Tentar abraçar toda a operação do cliente pode acabar produzindo a complexidade da qual ele queria se livrar.
O custo do suporte nasce antes da primeira reclamação
Uma conexão mal resolvida na implantação reaparece no atendimento. A mensagem de erro que ninguém entende vira conversa no WhatsApp; uma regra escondida só é descoberta quando o pagamento falha. O suporte paga por decisões tomadas muito antes de o cliente abrir um chamado.
É aí que a margem pode escapar. Uma conta que gera menos receita deixa menos espaço para intervenções manuais recorrentes, mas dificultar o acesso a uma pessoa não corrige o problema. Só deixa o cliente sozinho com ele.
Eu defenderia uma implantação guiada, com conexões padronizadas sempre que possível. E manteria gente acessível quando a operação emperrasse. Automatizar uma dúvida repetitiva faz sentido; insistir na automação diante de dinheiro parado e uma obrigação vencendo é confundir economia com abandono.
A inteligência artificial pode ajudar a localizar orientações e preparar respostas para a equipe. Seu resultado, porém, precisa ser avaliado pela resolução correta do problema. Contar quantas conversas terminaram sem intervenção humana é um atalho perigoso: uma resposta rápida e errada pode gerar mais trabalho do que poupou.
Também seria preciso aceitar escolhas comerciais desconfortáveis. Alguns clientes exigiriam serviços adicionais pagos; outros talvez não coubessem na oferta. Recusar uma operação complexa que não remunera o esforço pode ser mais responsável do que vender facilidade e entregar improviso, desde que as condições sejam claras desde o início.
A venda também precisa ficar de pé
Uma negociação longa, com demonstrações e adaptações, pode fazer sentido para um contrato grande. Repetir esse esforço para conquistar contas de menor receita torna a expansão difícil de sustentar. Não adianta simplificar o produto e manter uma venda que custa caro demais.
Contadores e plataformas de gestão seriam caminhos plausíveis de distribuição, porque já participam da rotina do empreendedor. O contador pode perceber um problema de conciliação antes de o dono decidir procurar outro banco. Uma conexão disponível no sistema que a empresa já usa pode poupar boa parte do esforço de adoção.
Isso não torna a parceria gratuita nem simples. Há manutenção técnica e, possivelmente, remuneração pelo cliente indicado. Também é preciso combinar quem responde quando algo falha: se banco e parceiro empurrarem o problema um para o outro, a conveniência acaba no primeiro incidente.
Por isso, eu olharia menos para a celebração das contas abertas e mais para o que sobra depois de conquistar e atender cada cliente. Quanto custa colocá-lo para operar? O uso se sustenta sem ajuda constante? Volume movimentado conta uma parte da história, mas não prova rentabilidade.
Uma expansão pode fazer sentido se o Stark encontrar grupos de empresas com necessidades semelhantes e conseguir atendê-los de forma repetível. A vantagem técnica, por si só, não garante essa passagem. Ela precisa virar facilidade perceptível para quem tem um negócio inteiro para cuidar.
O teste está naquela distribuidora do começo: depois da troca de banco, o dono consegue fechar o caixa e ir embora mais cedo? Se ainda precisa passar a noite entendendo a engenharia da conta, recebeu um desconto numa complexidade que nunca pediu.
Fontes consultadas
A referência à reportagem da Exame constava da pauta, mas o link e a íntegra não foram disponibilizados para consulta. Por isso, nenhum detalhe da suposta expansão foi tratado como fato confirmado.
Receba ideias mais inteligentes para o seu marketing.
Análises, ferramentas e estratégia direto da Império.
Sem ruído.