Crédito no marketplace: confiança além da compra aprovada
Parcelas, estornos e renegociações precisam ser tão claros quanto a contratação para sustentar a confiança do consumidor.
Crédito no marketplace: a experiência não termina na compra aprovada
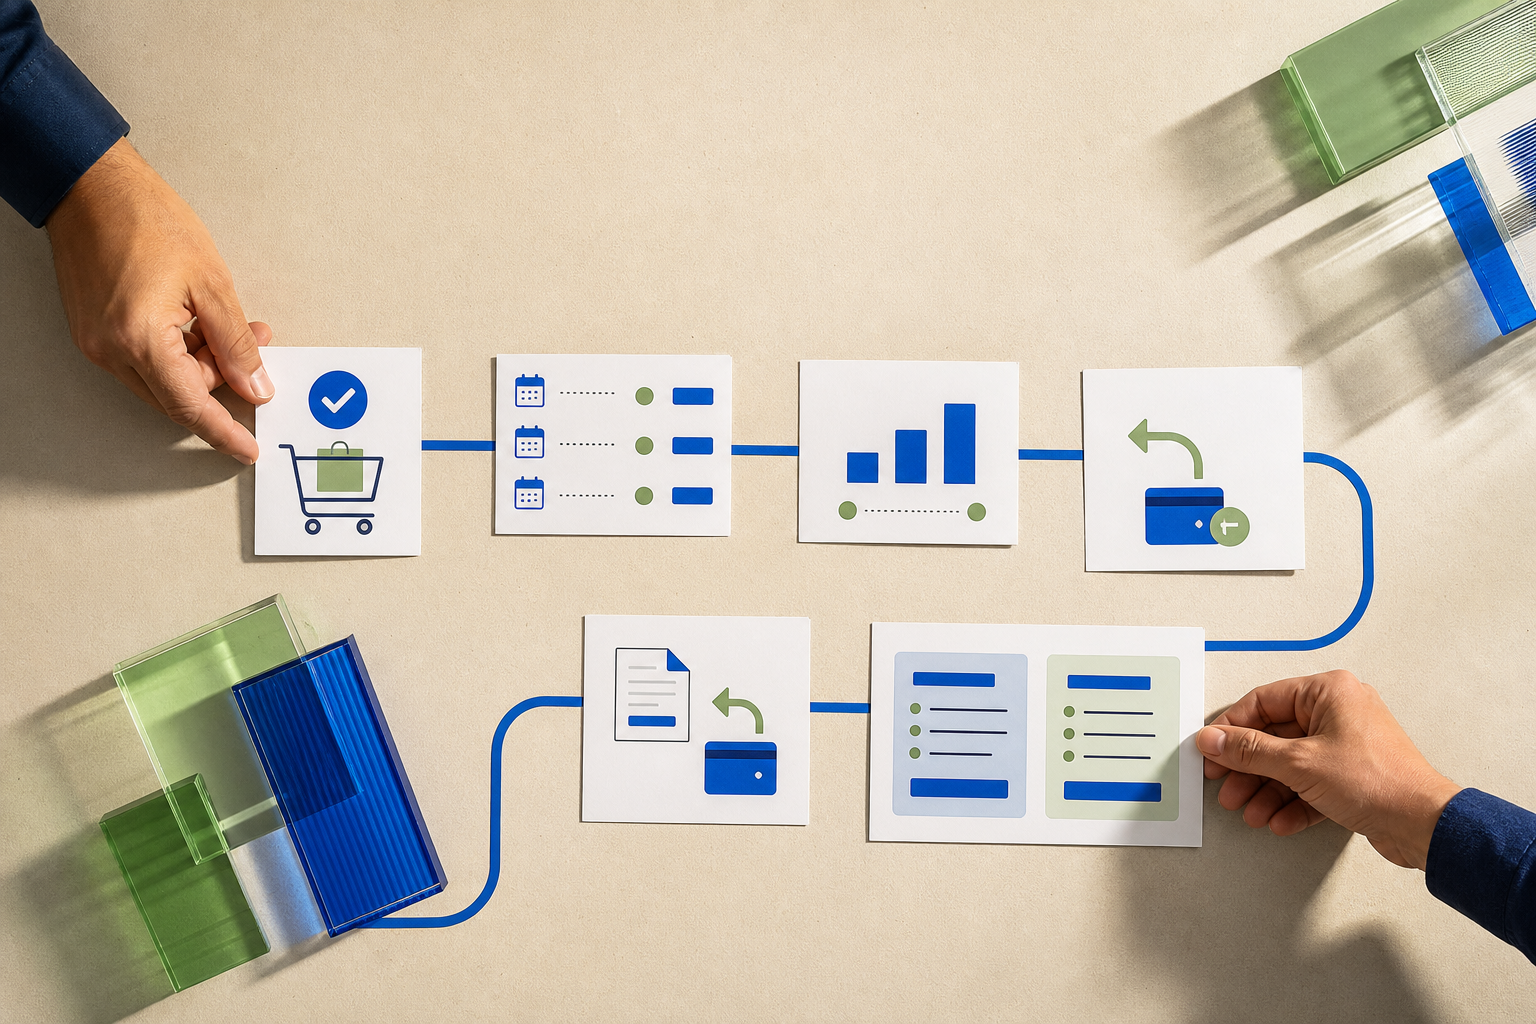
O aplicativo confirma que o produto devolvido chegou. A parcela, porém, continua lá, com vencimento marcado. Você procura uma explicação e encontra apenas “solicitação em análise”. O crédito foi aprovado em segundos; descobrir o que fazer com a cobrança parece exigir uma investigação.
A cena é hipotética, não um relato sobre uma plataforma específica. Mas expõe um critério pelo qual eu avaliaria Shopee, Mercado Livre e qualquer outro participante dessa disputa: o que acontece com o consumidor depois que a compra deixa de ser motivo de entusiasmo e vira um compromisso financeiro?
Crédito em marketplace só constrói confiança duradoura quando acompanhar parcelas, receber estornos e renegociar dívidas é tão compreensível quanto obter aprovação. Facilitar a contratação e deixar o cliente sozinho depois pode ajudar a fechar uma venda. Não me parece uma boa maneira de conquistar a próxima.
A aprovação é a parte fácil de mostrar
A aprovação tem tudo para receber atenção das equipes de produto: uma ação clara, uma resposta visível e um resultado comercial fácil de reconhecer. Um estorno bem resolvido dá menos destaque numa apresentação. Exige acompanhar o que acontece entre áreas e empresas quando a venda já saiu do centro das atenções.
É aí que eu cobraria as lideranças. Se o crédito faz parte da experiência de compra, entender uma cobrança também precisa ser responsabilidade de quem desenha o produto. Não faz sentido caprichar na contratação e tratar toda dúvida posterior como problema exclusivo do atendimento.
Pense em quem comprou um celular parcelado e quer conferir quanto ainda deve. Essa pessoa deveria encontrar o contrato e entender as parcelas pagas, os próximos vencimentos e o custo da operação sem alternar entre aplicativo, e-mail e conversa com o suporte. Informação espalhada pode estar disponível no sentido formal. Acessível é outra coisa.
O Código de Defesa do Consumidor prevê informação adequada e clara e estabelece deveres de informação nas ofertas de crédito e nas vendas a prazo. Minha cobrança vai além de incluir os dados no contrato: eles precisam fazer sentido quando o consumidor tenta decidir o que fazer.
Há um contraponto legítimo: detalhes demais podem deixar uma tela pesada e confusa. Concordo. Mas a saída é organizar a informação, apresentando o essencial primeiro e tornando o restante fácil de encontrar. Esconder a complexidade até o primeiro problema só adia a confusão.
O produto voltou. E a parcela?
A devolução revela se a plataforma funciona como um serviço integrado ou como uma coleção de departamentos. O consumidor quer desfazer uma compra; por trás dela, podem existir vendedor, logística, marketplace e instituição responsável pelo crédito. Cada um tem seus procedimentos, mas essa divisão não deveria virar trabalho para o cliente.
O CDC prevê o direito de arrependimento nas contratações fora do estabelecimento comercial, observadas as condições legais. Isso não significa que todo cancelamento tenha processamento instantâneo, nem que qualquer modalidade de crédito siga o mesmo procedimento. Justamente por isso, uma confirmação genérica de devolução não basta.
O aplicativo deveria distinguir o recebimento do produto da aprovação do reembolso e explicar o que acontecerá com as parcelas. Se ainda há uma etapa pendente, o cliente precisa saber o prazo previsto e quem vai resolvê-la. Sobretudo, precisa receber uma orientação aplicável ao seu caso se o vencimento chegar antes da conclusão.
“Solicitação em análise” descreve um processo interno. Uma atualização que esclarece o que foi resolvido e o que falta ajuda alguém a organizar o próprio dinheiro. Essa diferença pode parecer pequena para quem escreve a mensagem, mas não para quem teme pagar uma cobrança indevida ou deixar vencer uma obrigação.
Eu avaliaria esse fluxo pela dúvida que ele consegue evitar. Se a confirmação de devolução leva o cliente a abrir outro chamado para entender a parcela, o serviço está incompleto, mesmo que cada departamento tenha cumprido seu prazo.
O parceiro cuida do crédito. Quem cuida da conversa?
Em operações com parceiros, o marketplace pode apresentar a oferta enquanto uma decisão ou etapa da execução cabe à instituição financeira. Explicar essa divisão é necessário para esclarecer contratos e responsabilidades. Usá-la como resposta final ao consumidor é que não resolve.
Quem oferece conveniência sob uma marca reconhecida participa da expectativa criada. Quando surge um problema, o cliente não passa a pensar na estrutura societária ou nos acordos operacionais por trás da compra. Ele se lembra de onde contratou e de quem parecia conduzir a experiência.
Não defendo que a plataforma finja controlar o que está fora de seu alcance. Defendo que coordene a resposta, preserve o histórico e encaminhe o caso com contexto, deixando claro quem dará retorno. Pode ser necessário transferir a execução. Fazer o consumidor contar tudo de novo deveria ser exceção.
Esse arranjo precisa existir antes do lançamento. Quem atualiza o status? A pergunta parece pequena, mas obriga produto, atendimento e parceiro financeiro a combinar responsabilidades concretas, inclusive diante de uma cobrança incompatível com o cancelamento ou de um atraso. Sem isso, o suporte acaba negociando internamente o que a experiência de compra já prometeu ao cliente.
Na comparação entre Shopee, Mercado Livre e outros marketplaces, eu daria mais peso a essa capacidade do que a uma tela bonita de contratação. Não se trata aqui de atribuir falhas a uma dessas empresas, mas de escolher a régua: a facilidade para entrar no crédito diz pouco sobre a qualidade do serviço quando algo dá errado.
A parcela diminuiu. O compromisso ficou claro?
O teste mais delicado chega quando o consumidor fica com o produto, mas sua renda muda. Uma renegociação pode trazer alívio imediato e ainda assim deixar dúvidas sobre a dívida assumida. Parcela menor, sozinha, não explica uma proposta.
É preciso conseguir comparar o novo prazo e o custo total, entender os encargos e saber o que acontece com o acordo anterior. Nada disso deveria depender de uma conversa apressada. Ao tratar de crédito responsável e prevenção do superendividamento, o CDC estabelece deveres de informação e esclarecimento na oferta de crédito.
Crédito precisa ser economicamente viável, e nem todo pedido de renegociação poderá ser aceito. Transparência não exige aprovação universal. Exige uma negativa compreensível e propostas cujas consequências não fiquem escondidas atrás de uma parcela atraente.
Por isso, aprovação e conversão não bastam nos painéis executivos. Eu também cobraria atenção aos estornos que continuam gerando chamados e à compreensão dos acordos pelos clientes. Se esses sinais não influenciam as decisões, o discurso sobre experiência perde força justamente onde deveria ser levado mais a sério.
A disputa pelo crédito começa no botão de comprar, mas a confiança fica à prova quando o produto volta ou o orçamento aperta. É nessa hora que você descobre se a conveniência era um compromisso da marca ou só um argumento para fechar a venda.
Fontes consultadas
Continue lendo
Produtos conectados: quem controla o consumo de dados?
Atualizações e conexões com a nuvem fazem parte dos produtos conectados. Mas cabe às marcas explicar o consumo de dados e oferecer controles sem transferir toda a complexidade ao cliente.
Atendimento humano não deveria ser um upgrade pago
A automação pode agilizar o atendimento, mas precisa oferecer uma saída quando falha. Resolver erros da operação não deveria depender de um plano pago, e sim fazer parte do serviço básico.
Receba ideias mais inteligentes para o seu marketing.
Análises, ferramentas e estratégia direto da Império.
Sem ruído.