O gestor que bate metas pode estar destruindo a margem
Rotatividade e retrabalho podem consumir o resultado que justifica o bônus da liderança.
O gestor que bate metas pode estar destruindo a margem
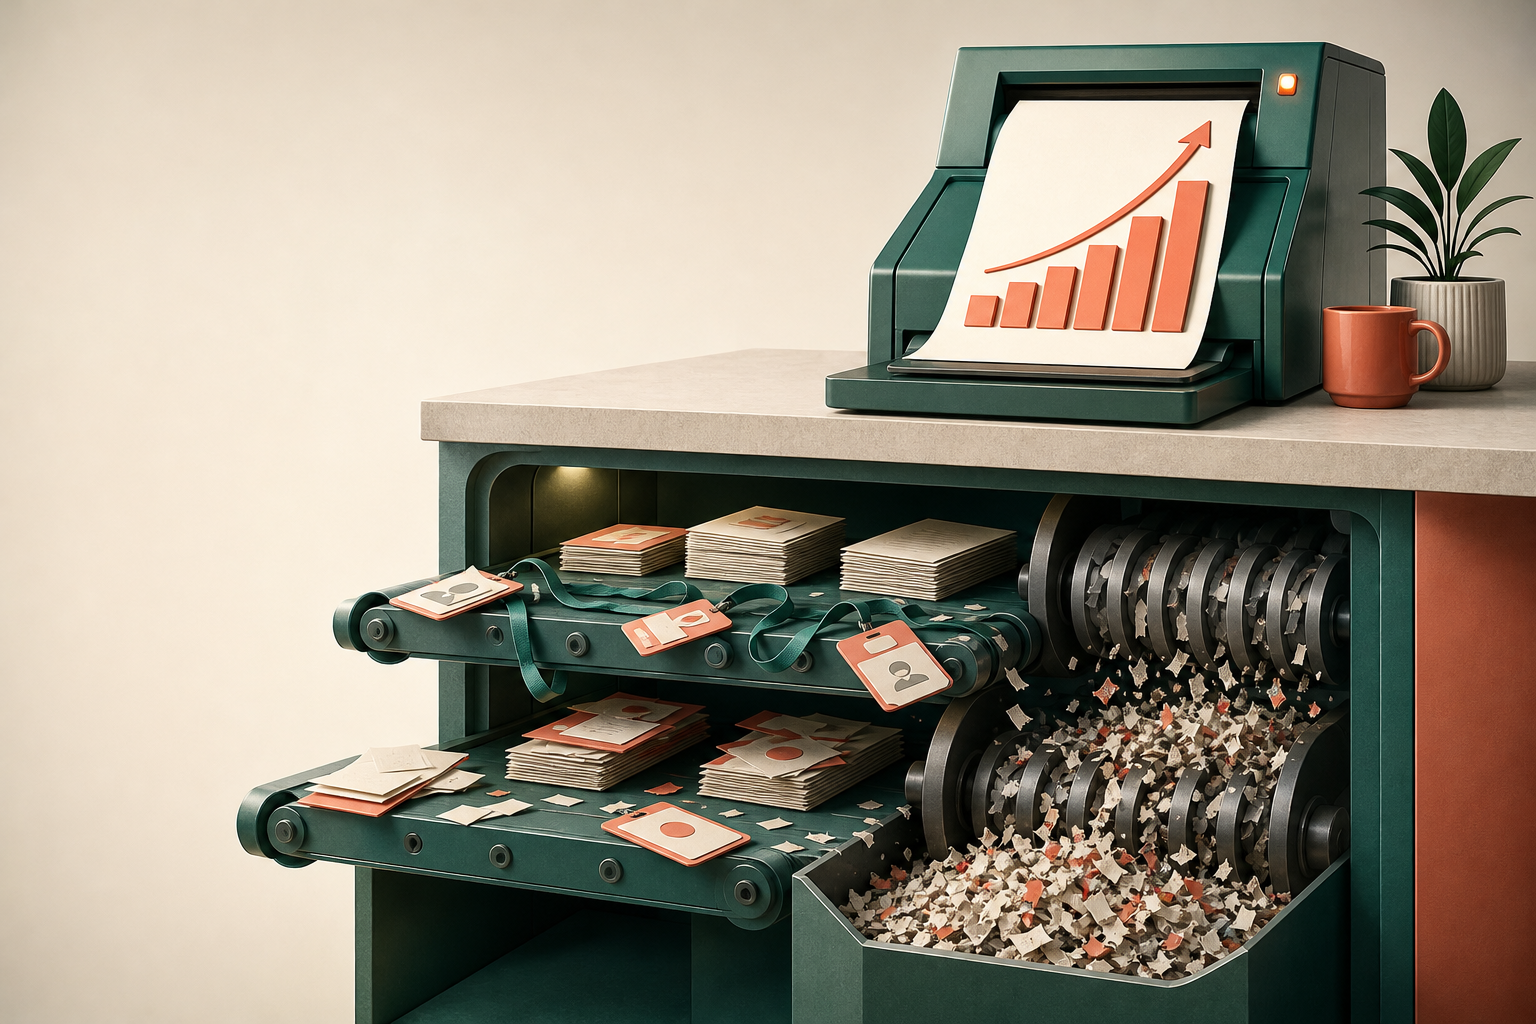
O gestor recebe o bônus. No RH, alguém abre as vagas de quem pediu demissão. Na operação, a equipe refaz entregas apressadas enquanto tenta recuperar o conhecimento levado por quem saiu.
A festa e a conta pertencem à mesma empresa, mas raramente dividem o slide de resultados. Quando a liderança é premiada só pelos indicadores da própria área, o negócio corre o risco de pagar alguém para transferir custos aos colegas. A meta fica verde; a margem paga a diferença.
Defendo que a avaliação e a remuneração de gestores incluam os custos evitáveis de rotatividade e retrabalho associados às suas decisões, inclusive a perda de conhecimento quando houver evidências para atribuí-la. Isso exige cuidado, não um tribunal de comportamento. Mas chamar de resultado econômico uma conta que deixa despesas de fora exige uma boa dose de conveniência.
A meta foi batida. Quanto sobrou?
Imagine uma operação comercial que cumpre a meta de contratos. Para acelerar os fechamentos, o gestor tolera promessas que a operação não consegue atender e pressiona o time a vender sem esclarecer limitações. No painel de vendas, missão cumprida; no atendimento, começam as reclamações e renegociações.
O exemplo é hipotético. Poderia ser uma agência brasileira que vende escopo demais ou uma indústria que aceita prazos inviáveis. O indicador comercial registra a conquista antes que o restante do negócio descubra quanto ela custou.
Empresas assumem riscos, negociam exceções e trabalham com informação incompleta. Não faz sentido invalidar uma venda porque houve um problema depois. Mas existe uma diferença entre assumir um risco com quem vai responder pelas consequências e melhorar o próprio resultado deixando a despesa escondida em outra área.
Bater a meta, por si só, não prova que houve criação de valor. Se o incentivo ignora essa diferença, a direção pode estar premiando exatamente o comportamento que condena nas reuniões.
A conta aparece longe de quem tomou a decisão
“Liderança tóxica” pode virar um rótulo conveniente demais. Para discutir remuneração, prefiro olhar para o que o gestor faz: humilha profissionais, muda prioridades sem critério, assume compromissos sem ouvir quem executa? A questão econômica surge quando essas condutas provocam saídas evitáveis e erros que se repetem.
Substituir alguém não equivale a trocar um salário por outro. O CIPD, entidade profissional de recursos humanos, inclui em sua discussão sobre rotatividade e retenção despesas de recrutamento e formação, além da perda de conhecimento.
Parte dessa conta aparece em notas fiscais. Outra ocupa a agenda de quem ficou: um profissional experiente deixa de atender clientes para ensinar o substituto, ou uma entrega atrasa enquanto a equipe procura uma informação que nunca foi documentada. Há trabalho sendo feito, mas ele serve para recuperar capacidade, não para atender mais ou melhor.
Com o retrabalho, o problema é parecido. Numa agência, refazer uma campanha porque o briefing mudou sem alinhamento consome horas que poderiam atender outro cliente. Se o responsável é avaliado apenas pelo prazo da primeira entrega, pode parecer eficiente porque a correção ficou para depois, fora do período avaliado.
Nem toda saída é ruim, assim como nem toda revisão é desperdício. Aprender exige ajustes, e desligamentos podem ser necessários. A avaliação deve considerar o custo evitável das decisões da liderança, sem tratar qualquer desconforto como prova de má gestão.
Não dá para pôr tudo na conta do gestor
Este é o contraponto mais forte: atribuir esses custos a uma pessoa é difícil. Uma equipe pode perder profissionais porque os salários ficaram defasados ou porque o mercado passou a disputar determinada especialidade. Penalizar um gestor por algo sobre o qual ele não tem influência seria outra distorção de mérito.
Concordo com a objeção. Não concordo que ela justifique ignorar a conta.
RH e finanças precisam investigar juntos. Entrevistas de desligamento podem revelar um padrão, mas esse padrão precisa ser confrontado com decisões documentadas e com as condições de trabalho. Comparar equipes semelhantes ajuda, desde que a comparação considere diferenças de remuneração, atividade e experiência dos profissionais.
Uma pesquisa de clima isolada não deveria decidir o bônus de ninguém. Tampouco basta uma acusação para atribuir ao gestor toda a perda de produtividade de uma equipe. A avaliação ganha consistência quando relatos e registros apontam na mesma direção, com efeitos observados ao longo do tempo.
Também não precisamos fingir uma precisão que não existe. Despesas de recrutamento e horas registradas de correção permitem estimativas mais concretas; perda de conhecimento é uma conta mais incerta. Melhor admitir essa limitação do que inventar um valor exato e tratá-lo como verdade contábil.
Os critérios devem ser conhecidos antes, e o gestor precisa poder contestar a atribuição. Sem essas garantias, a proposta vira punição retrospectiva, sujeita às preferências da diretoria.
O bônus precisa esperar a conta chegar
Acrescentar uma nota vaga de “gestão de pessoas” ao formulário anual resolve pouco. Ela pode conviver perfeitamente com uma remuneração que continua premiando volume a qualquer preço. Se o dinheiro aponta numa direção e o discurso aponta em outra, eu desconfiaria do discurso.
Eu defenderia avaliar o desempenho da área junto com a qualidade das entregas e os custos evitáveis atribuídos à liderança. Quando o ciclo do negócio permitir, parte da remuneração variável poderia depender de o resultado se sustentar depois da data de fechamento. Tanto os critérios quanto esse período de observação teriam de ser definidos previamente.
Isso não significa descontar mecanicamente cada pedido de demissão. Uma regra assim poderia levar gestores a dificultar movimentações internas ou reter pessoas a qualquer custo. Premiar a ausência de retrabalho, por sua vez, poderia estimular a ocultação de erros: um indicador mal desenhado também cria problemas.
O RH pode analisar as relações de trabalho, e finanças pode testar a consistência das estimativas. Mas cabe à direção tomar a decisão e aplicá-la inclusive aos seus favoritos. Deixar essa revisão só com o RH seria repetir o erro de entregar a uma área as consequências dos incentivos definidos por outra.
Antes de celebrar quem bateu a meta, a direção deveria conferir o que aconteceu depois. Se o prêmio só faz sentido enquanto parte da conta permanece escondida, talvez a empresa não esteja reconhecendo seu melhor gestor. Talvez esteja pagando pelo prejuízo que ainda não quis enxergar.
Fontes consultadas
Receba ideias mais inteligentes para o seu marketing.
Análises, ferramentas e estratégia direto da Império.
Sem ruído.