
Muitos clientes, uma só fonte de renda: o risco do comércio
A dependência de um grande empregador pode passar despercebida e deve pesar nas decisões de caixa e expansão.
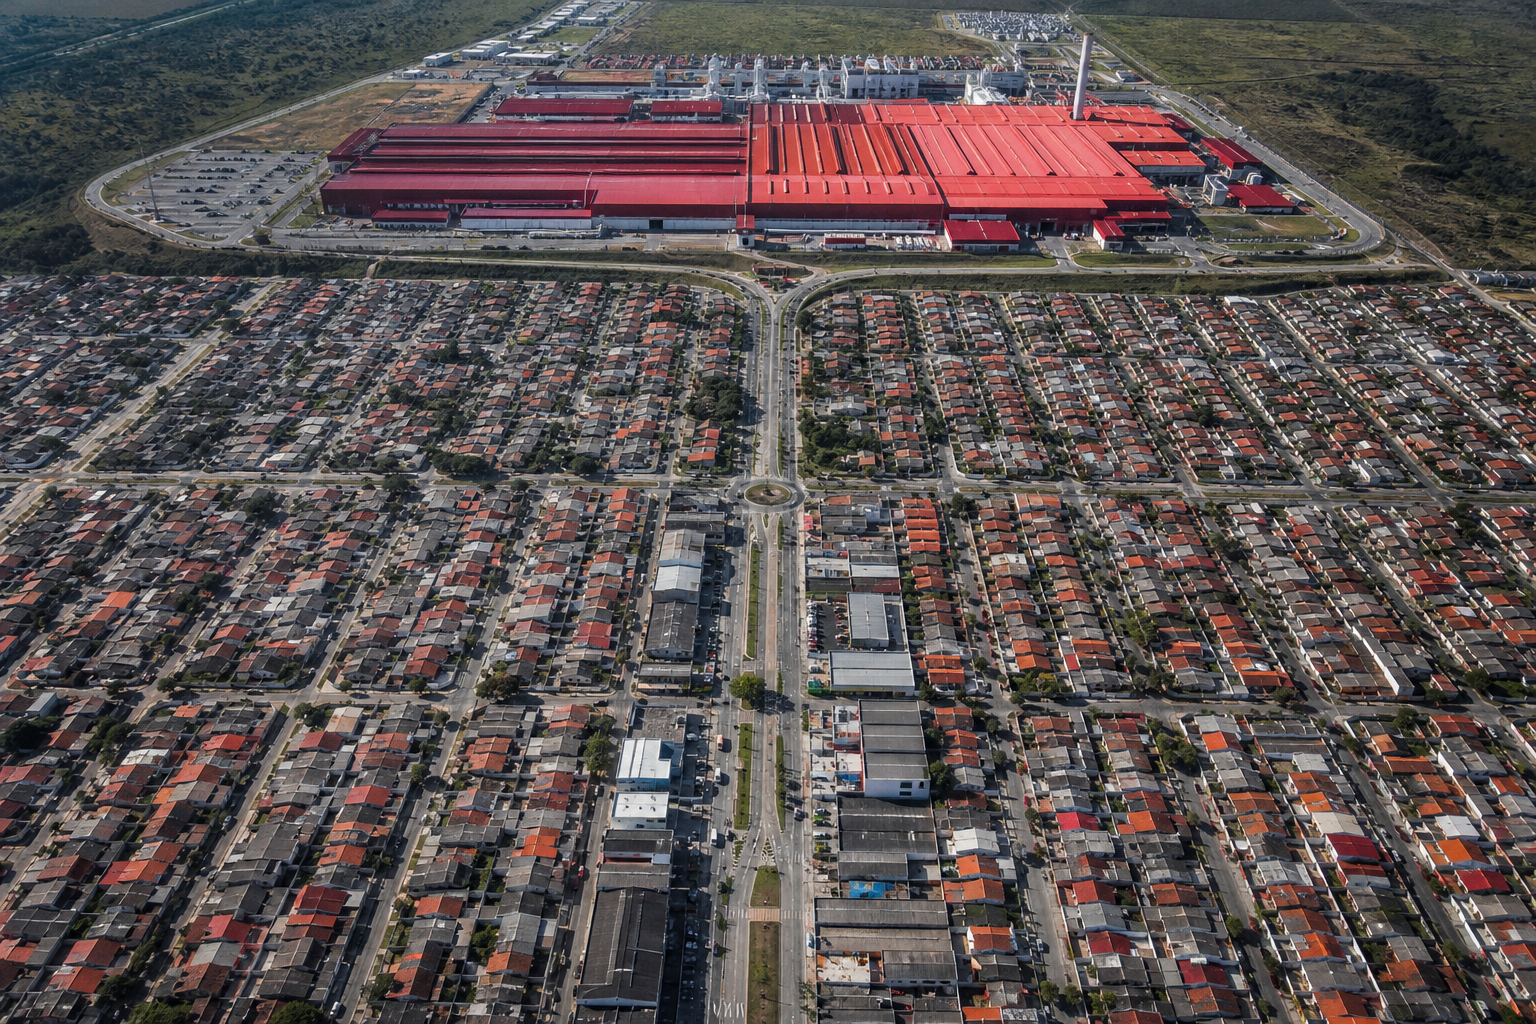
Quando a indústria para, o comércio descobre que também tinha um cliente só
A fábrica interrompe a produção. Do outro lado da cidade, o dono de uma loja de móveis olha para o salão e tenta calcular o tamanho do problema. Ele nunca vendeu um sofá para a indústria, mas vende para seus funcionários e para gente que vive dos serviços contratados por ela.
A cena é hipotética, mas expõe uma fragilidade que pode passar despercebida no cadastro de clientes. Uma loja atende centenas de pessoas e, ainda assim, depende de um único grande empregador. Os nomes são diferentes; a origem do dinheiro, nem tanto.
Contar consumidores não basta para medir a diversificação de um negócio. Eu desconfiaria de qualquer plano de expansão que mostrasse o tamanho da clientela sem investigar o que sustenta sua capacidade de compra. Essa dependência muda a escolha do ponto e o cuidado com o caixa, mesmo quando o relatório de vendas parece saudável.
O cadastro está cheio. O risco continua concentrado
No sistema da loja de móveis, nenhum comprador responde por uma parcela decisiva do faturamento. Parece uma carteira bem distribuída. Só que uma mudança no principal empregador da região pode atingir vários desses compradores ao mesmo tempo.
O risco está na conexão entre as rendas. Pense num restaurante que atende o técnico da fábrica e o motorista da transportadora que presta serviço para ela. São clientes distintos, com ocupações diferentes, mas ambos podem sentir o efeito de uma redução na atividade industrial.
Grandes empregadores também podem sustentar mercados atraentes, com demanda recorrente e relações comerciais duradouras. Seria absurdo tratar toda cidade industrial como um lugar ruim para empreender. Essa concentração pode favorecer o comércio durante bastante tempo.
Minha discordância começa quando estabilidade vira sinônimo de independência. Conhecer os clientes pelo nome e vender para vários bairros não elimina uma dependência econômica compartilhada. O negócio pode estar indo bem justamente porque está concentrado, e convém saber disso antes de assumir mais despesas.
A fábrica parou. Ainda não sabemos o tamanho do efeito
Uma interrupção na produção não significa, por si só, demissões ou salários menores. Tampouco prova que o comércio já perdeu vendas. Sem informações sobre a duração da parada e as decisões da empresa, anunciar uma crise local seria alarmismo.
Isso não torna a preocupação do lojista infundada. Se a renda das famílias cair ou as encomendas aos fornecedores diminuírem, parte desse dinheiro pode deixar de chegar ao comércio. E a simples insegurança, mesmo antes de uma perda efetiva, pode levar alguém a adiar a troca do sofá ou a reforma da cozinha.
O efeito varia conforme o que se vende. Uma compra na farmácia tem urgência diferente da escolha de uma mesa de jantar; ainda assim, compras recorrentes também podem mudar de tamanho ou de frequência. Não há razão para presumir que todos perderão da mesma forma.
A prefeitura pode entrar nessa conta caso haja perda de arrecadação, mas as consequências dependerão das condições fiscais e das decisões municipais. O trabalho do empreendedor é reconhecer essas conexões sem transformar possibilidades em prejuízos já confirmados. Preparação e pessimismo não são a mesma coisa.
Antes de abrir outra loja, siga a origem da renda
Eu começaria pelo que o negócio já sabe. Quem vende para empresas pode verificar se contratos aparentemente independentes dependem do mesmo polo industrial. No varejo, convênios e vínculos conhecidos com empregadores locais podem oferecer pistas, desde que observados de forma agregada e com respeito à privacidade.
Não é preciso pedir comprovante de renda no caixa da padaria. Uma conversa com fornecedores ou com a associação comercial pode ajudar a levantar hipóteses. O cuidado é não promover impressão de balcão a estatística: onde faltar informação, a lacuna precisa continuar visível.
Depois, esse retrato deve ser confrontado com o caixa. Um grupo de clientes pode comprar muito e deixar pouca margem para pagar as despesas fixas. Outro compra com menos frequência, mas concentra parcelas a receber e torna a operação mais sensível a atrasos.
Essa leitura faz falta, sobretudo, na expansão. Abrir em outra cidade parece uma forma evidente de distribuir o risco, só que a distância pode enganar. Dois municípios podem depender do mesmo grupo empresarial ou de uma cadeia produtiva sujeita às mesmas oscilações.
Nesse caso, a filial acrescenta despesas sem necessariamente reduzir a exposição. Antes de assinar o aluguel, eu compararia a estrutura econômica dos dois mercados. Fluxo de pedestres ajuda a escolher um ponto; não explica, sozinho, de onde sai o dinheiro que movimenta aquela rua.
Não se trata de procurar uma cidade imune a crises. Trata-se de saber se a nova unidade traz uma fonte de receita diferente ou se apenas aumenta a aposta que você já fez.
O caixa não pode esperar a confirmação da crise
Se a concentração é alta, ela precisa pesar nas decisões enquanto as vendas ainda estão boas. Negociar prazos antes do aperto costuma dar mais espaço de escolha do que procurar uma saída com contas vencendo. Avaliar opções de crédito também faz mais sentido antes da urgência, sem confundir crédito disponível com obrigação de tomar dinheiro emprestado.
Não existe uma reserva de caixa adequada a qualquer negócio. Uma academia e uma loja de materiais de construção têm despesas e ciclos de recebimento diferentes. O teste mais útil é simular uma queda nas vendas, combinada com pagamentos mais lentos, e descobrir quando o dinheiro deixaria de cobrir os compromissos.
A partir daí, as decisões ficam menos abstratas. Talvez seja necessário comprar menos estoque ou adiar um investimento. Uma promoção, por outro lado, pode piorar o problema se o aumento das vendas vier com margem insuficiente; facilitar o parcelamento também exige cuidado para não empurrar a dificuldade para os recebimentos.
Diversificar pode ser parte da resposta, sem abandonar o mercado local. Testar vendas em outra região ou atender clientes empresariais de um setor diferente são possibilidades, não garantias. O custo da tentativa precisa caber na operação que se pretende proteger.
Uma carteira com muitos nomes dá conforto. Eu preferiria saber quantas fontes de renda realmente sustentam aqueles nomes. Antes de buscar o próximo cliente, talvez valha descobrir quanto ele tem em comum com todos os outros.
Fontes consultadas
Não foram fornecidos links de fontes externas. A referência da pauta à Gerdau em Divinópolis foi retirada por falta de fonte verificável no material recebido. O texto apresenta situações hipotéticas e análise de gestão, sem atribuir impactos confirmados a uma empresa ou município.
Receba ideias mais inteligentes para o seu marketing.
Análises, ferramentas e estratégia direto da Império.
Sem ruído.