
Vendas a prazo: quem financia a meta batida pelo vendedor?
O prazo dado ao cliente tem custo e precisa entrar na conta da margem, do caixa e dos incentivos comerciais.
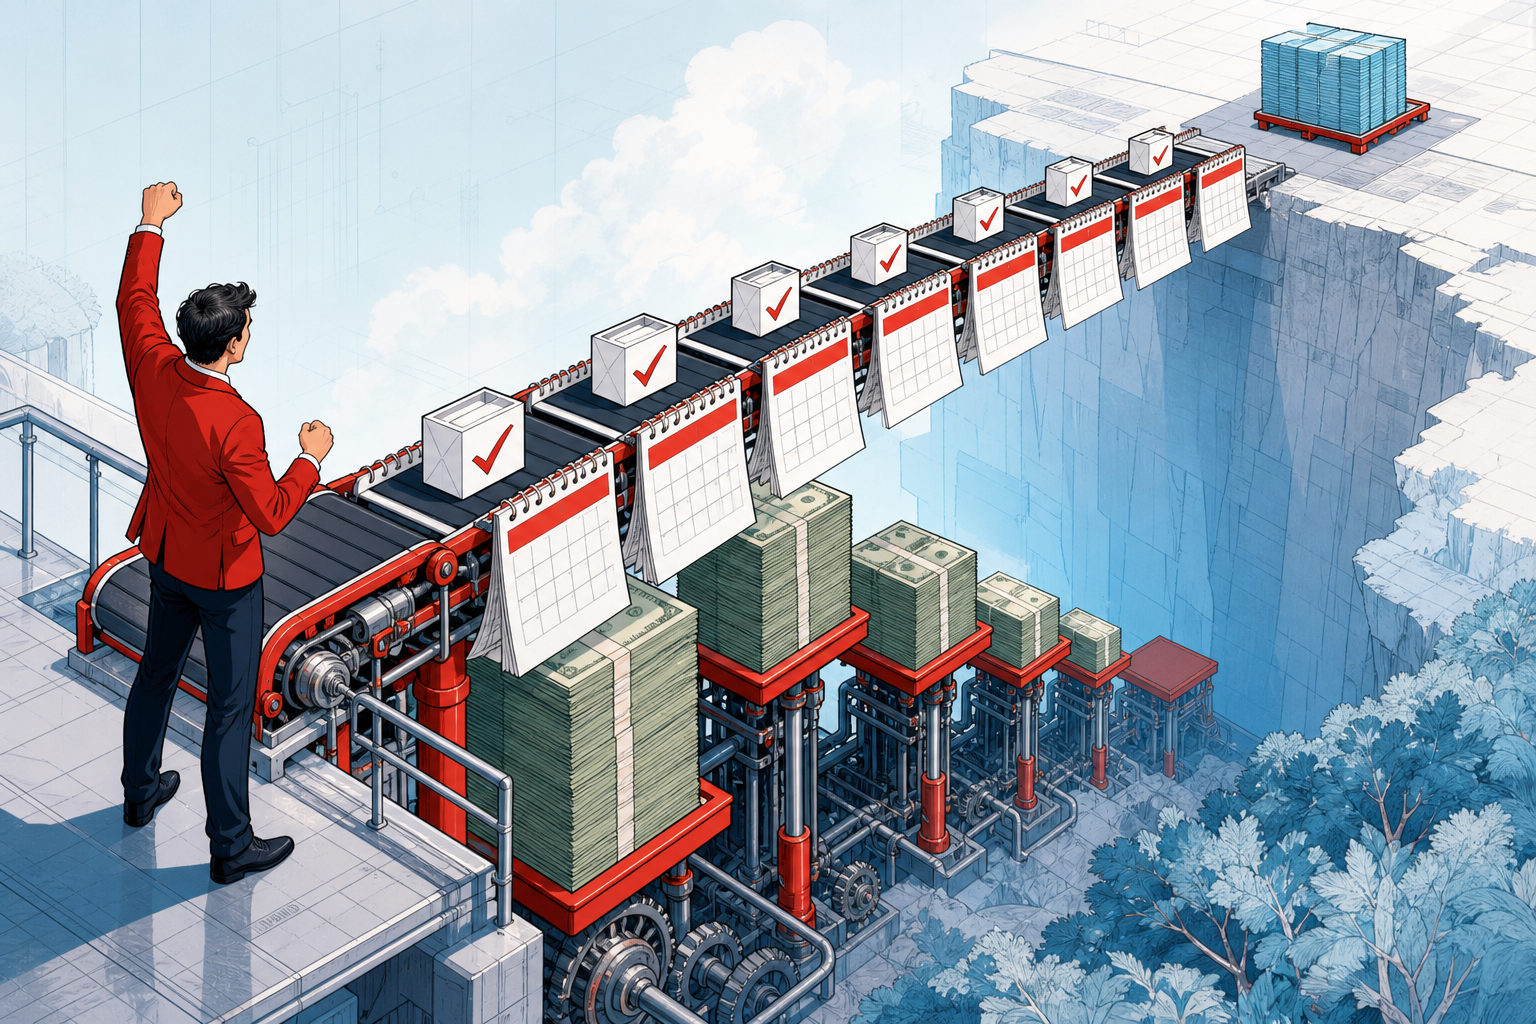
Seu vendedor bate a meta, mas quem financia o prazo dado ao cliente?
O vendedor comemora a meta batida. Na mesma empresa, o financeiro tenta encaixar os boletos dos fornecedores num saldo que não cobre a semana. A venda foi boa para o relatório. Para o caixa, a conta ainda não fechou.
Se a saída é antecipar recebíveis, a comemoração precisa esperar mais uma conta: quanto custa trazer o dinheiro para hoje e quanto sobra da venda depois disso. Prazo concedido ao cliente é uma decisão financeira, mesmo quando nasce numa negociação comercial.
Premiar o vendedor apenas pelo faturamento ignora esse custo. A empresa celebra o pedido, paga pela conquista e pode descobrir depois que comprou receita cara demais. Vender a prazo faz parte do negócio; tratar o tempo como gratuito é escolha da gestão.
A meta foi batida. O dinheiro ainda não chegou
Uma venda fechada não paga necessariamente o salário que vence amanhã. Nas vendas a prazo, o pagamento é parcelado ou programado, sem quitação integral no ato da compra, como explica a InfinitePay. Entre o pedido e o recebimento, alguém precisa sustentar a operação.
Pense numa pequena distribuidora que paga pela mercadoria antes de receber do lojista. O comercial oferece mais prazo, fecha mais pedidos e bate a meta. Só que o dinheiro aplicado no estoque demora mais a voltar, enquanto as despesas continuam vencendo.
Pode ser um bom negócio. Uma venda rentável também pode apertar o caixa quando os pagamentos saem antes dos recebimentos. Crescer nessas condições exige capital de giro, e essa necessidade deveria fazer parte da discussão comercial, não surgir como surpresa no financeiro.
Eu desconfio de reuniões em que todo mundo sabe a meta de receita de cor, mas ninguém conhece o calendário do dinheiro. Faturamento mostra quanto foi vendido. Não diz, sozinho, se a empresa consegue bancar o ritmo que escolheu.
O prazo sai do bolso de alguém
O cliente pede mais tempo para pagar, e o vendedor vê a chance de fechar. A negociação é legítima: para uma pequena ou média empresa que vende a outras empresas, aceitar o calendário do comprador pode ser decisivo para manter uma conta.
Endurecer todas as condições pode afastar clientes. Por isso, não defendo um financeiro que responda “não” a qualquer concessão. Defendo que o prazo seja negociado com a mesma atenção dedicada ao desconto.
O desconto aparece na proposta e costuma exigir aprovação. Já alguns dias a mais para pagar podem passar como gentileza comercial, embora também consumam dinheiro. Para cobrir o intervalo, a empresa terá de usar recursos próprios, negociar com fornecedores ou buscar financiamento.
A forma de pagamento muda essa conta. A InfinitePay cita cartão, boleto, crediário próprio e cheque pré-datado entre as modalidades de venda a prazo, mas elas não são equivalentes. Condições contratuais, processo de recebimento e exposição à inadimplência precisam ser avaliados em cada operação.
Se o vendedor ganha exclusivamente pelo valor vendido, não surpreende que procure fechar o maior volume permitido. Quando as regras deixam conceder prazo sem avaliar o caixa, ele está respondendo ao incentivo que recebeu. Cobrar depois uma consciência financeira que a comissão ignora é uma contradição da gestão.
Receber antes pode custar a margem
As condições descritas pelo Mercado Pago ajudam a enxergar a troca entre velocidade e custo. Segundo a empresa, há opções de crédito das vendas em D+0, D+14 ou D+30, conforme a configuração e o meio de pagamento, com taxas maiores para receber na hora e menores para esperar. A disponibilidade e as condições devem ser conferidas para cada operação.
Não se trata de uma tabela universal, nem essas opções devem ser confundidas automaticamente com uma contratação de antecipação de recebíveis. O exemplo serve para mostrar algo que precisa entrar na proposta: se o negócio depende de receber mais rápido, o custo dessa escolha faz parte da venda.
Antecipar recebíveis pode ser uma boa ferramenta, inclusive para aproveitar uma oportunidade de compra. Minha discordância é com o uso recorrente da antecipação para remendar propostas cuja rentabilidade foi calculada como se a empresa pudesse esperar pelo dinheiro. A margem parecia boa porque faltava uma despesa na conta.
E conferir se houve depósito não basta. A VendaSimples explica que a conciliação de cartão verifica o valor recebido e a data prevista e que taxas, antecipações, estornos e tarifas avulsas podem alterar o valor depositado. Receita registrada e dinheiro líquido recebido não são necessariamente iguais.
Essa informação precisa voltar ao comercial. Se uma condição de pagamento deixa menos dinheiro do que o previsto, a próxima proposta deve considerar a diferença. Sem essa correção, a conciliação apenas documenta um erro que a empresa continua repetindo.
A comissão começa a ser decidida na proposta
A solução não é simplesmente anunciar que o vendedor só receberá quando o cliente pagar. Um atraso pode decorrer de falhas na entrega, no faturamento ou na cobrança, fora do controle comercial. Transferir todo o risco ao vendedor é injusto, e qualquer mudança deve respeitar as regras trabalhistas e contratuais aplicáveis.
Prefiro uma comissão que considere o volume vendido sem ignorar a qualidade econômica da venda. A margem após os custos relevantes pode ser um critério, assim como o respeito às condições de prazo e à política de crédito. O recebimento merece acompanhamento, mas não deve virar automaticamente uma condição para pagar a comissão.
Para funcionar, o vendedor precisa entender o que está sendo medido e ter influência sobre isso. Não adianta criar uma fórmula que só o financeiro consegue explicar, nem descontar do desempenho comercial um problema causado em outra área.
As regras devem estar claras antes de a proposta sair: o vendedor precisa saber quais prazos cabem no preço e em que ponto uma concessão exige aprovação. O custo de recebimento também precisa estar previsto. Pode fazer sentido abrir uma exceção para conquistar um cliente estratégico; o que não faz sentido é renovar esse subsídio sem que ninguém decida assumi-lo.
Comercial e financeiro têm de compartilhar a conta desde o início. O vendedor não pode descobrir depois que a proposta elogiada deixou pouca margem, assim como o financeiro não deveria aparecer só no fim para vetar uma condição já prometida ao cliente.
A meta continua necessária. Mas, se ela ignora quando e quanto a empresa recebe, pode premiar justamente a venda que obriga o dono a buscar crédito. Antes de celebrar o próximo recorde, eu olharia para quem bancou o prazo: se foi a própria empresa, a margem precisa pagar por isso.
Fontes consultadas
Receba ideias mais inteligentes para o seu marketing.
Análises, ferramentas e estratégia direto da Império.
Sem ruído.